
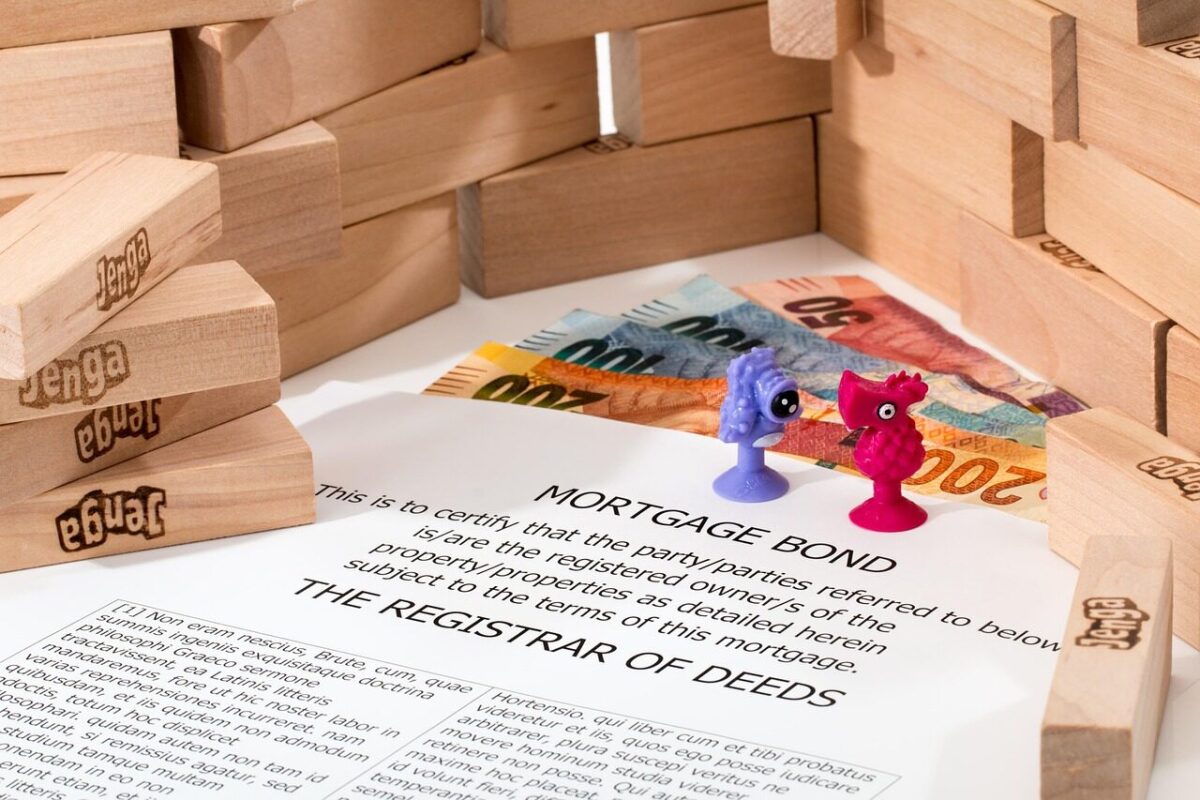
Un credit ipotecar este, pe scurt, un imprumut pe termen lung garantat cu un imobil. De cele mai multe ori, banii sunt folositi pentru cumpararea unei locuinte, dar pot exista si situatii in care finantarea acopera constructia, modernizarea sau refinantarea unei proprietati.
Pentru multi oameni, acest tip de imprumut este una dintre cele mai mari decizii financiare din viata. Tocmai de aceea, conteaza sa intelegi nu doar definitia lui, ci si mecanismul din spate: cum se acorda, ce obligatii apar, ce costuri trebuie urmarite si ce riscuri pot aparea pe parcurs.
Daca te gandesti la achizitia unei case sau a unui apartament, clarificarea notiunii de imprumut ipotecar te ajuta sa eviti alegeri facute in graba. Diferenta dintre o oferta avantajoasa si una costisitoare nu sta doar in dobanda afisata, ci si in avans, comisioane, perioada de rambursare, asigurari si flexibilitatea contractului.
Mai jos sunt puse in ordine elementele care conteaza cu adevarat: ce este un astfel de credit, prin ce se deosebeste de alte finantari pentru locuinte, care sunt conditiile obisnuite de acordare, cum se calculeaza costul total si ce verificari merita facute inainte de semnarea contractului. Astfel, expresia „ce inseamna un credit ipotecar” capata sens practic, nu doar teoretic.
Ce este, de fapt, un imprumut ipotecar
Un imprumut ipotecar este un credit garantat prin instituirea unei ipoteci asupra unui bun imobil. In limbaj simplu, banca iti imprumuta o suma mare de bani, iar garantia principala este locuinta cumparata sau un alt imobil acceptat de finantator. Daca ratele nu sunt platite conform contractului, creditorul are dreptul legal sa urmareasca garantia pentru recuperarea datoriei.
Caracteristica definitorie a acestui produs financiar este durata lunga. In practica, perioada de rambursare poate merge frecvent de la 15 pana la 30 de ani, uneori chiar mai mult, in functie de politica bancii si de varsta solicitantului. Tocmai aceasta durata extinsa face posibila plata in rate lunare suportabile, dar mareste si costul total achitat in timp, prin acumularea dobanzii.
Spre deosebire de un credit de consum, unde sumele sunt de regula mai mici si termenul mai scurt, creditul pentru locuinta presupune o analiza mai stricta a veniturilor, a istoricului de plata si a proprietatii aduse in garantie. Banca nu se uita doar la salariu, ci si la gradul de indatorare, stabilitatea profesionala, vechimea la actualul loc de munca si valoarea de piata a imobilului.
In mod obisnuit, structura unui astfel de imprumut include cateva elemente de baza:
- suma imprumutata de la banca
- avansul platit din surse proprii
- dobanda fixa, variabila sau mixta
- perioada de rambursare
- ipoteca inscrisa asupra imobilului
Pentru cine vrea sa aprofundeze cerintele concrete de eligibilitate, exista si un ghid separat despre conditii credit ipotecar. Intelegerea acestor mecanisme este primul pas real pentru a pricepe ce presupune creditarea ipotecara si de ce ea influenteaza bugetul familiei pe termen foarte lung.
Te-ar putea interesa și
Hercai Episodul 34 Sezonul 2 Ce Poti Vizita In Oradea Cum Calculezi Cifra De Afaceri CorectLa ce se foloseste si prin ce se deosebeste de alte credite
Cea mai cunoscuta utilizare a creditului ipotecar este achizitia unei locuinte: apartament, casa, duplex sau teren cu constructie. Totusi, rolul lui nu se opreste aici. In functie de banca si de produsul ales, finantarea poate fi folosita si pentru construirea unei case, consolidare, extindere, renovare majora sau refinantarea unui imprumut mai vechi. Asta explica de ce notiunea de credit garantat cu ipoteca este mai larga decat simpla idee de „bani pentru apartament”.
Confuzia apare adesea atunci cand oamenii compara creditul ipotecar cu cel imobiliar sau cu un credit de nevoi personale. In practica bancara, diferentele pot tine de destinatia exacta a banilor, de tipul garantiei si de regulile interne ale finantatorului. Pentru clientul obisnuit, cea mai importanta distinctie este urmatoarea: la imprumutul ipotecar, exista o garantie imobiliara clara, iar suma acordata este legata direct de valoarea acelei garantii si de capacitatea de plata.
Ca sa fie mai usor de retinut, iata unde apar cele mai vizibile diferente:
- creditul de consum nu cere, de regula, ipoteca pe locuinta
- creditul ipotecar are sume mai mari si termene mai lungi
- analiza dosarului este mai complexa la finantarea pentru locuinte
- costurile notariale si cele de evaluare apar frecvent la imprumutul ipotecar
- banca verifica atent actele proprietatii si situatia juridica a imobilului
Mai exista si un aspect psihologic important. Cand cumperi o locuinta cu finantare bancara, nu alegi doar o rata lunara, ci un angajament de durata. De aceea, compararea ofertelor trebuie facuta dincolo de reclamele comerciale. Uneori, oamenii se concentreaza exclusiv pe dobanda initiala si ignora costurile secundare, desi acestea pot schimba semnificativ suma finala platita.
Dintr-o perspectiva mai larga, subiectele legate de bani, imprumuturi si decizii financiare personale se regasesc frecvent in zona de economie, unde apar si alte teme utile pentru administrarea bugetului. Intelegand destinatia si specificul unui credit ipotecar, devine mai clar daca acest instrument financiar este potrivit pentru obiectivul tau sau daca ai nevoie de o alta forma de finantare.
Cum stabileste banca daca poti primi finantarea
Aprobarea unui credit ipotecar nu depinde de un singur criteriu, ci de o combinatie intre venituri, stabilitate financiara, istoric de plata si valoarea proprietatii. Banca incearca sa raspunda la doua intrebari simple: poti plati ratele pe termen lung si poate fi recuperata suma daca apar probleme? Din acest motiv, analiza este mai riguroasa decat la alte tipuri de imprumuturi.
Primul filtru este venitul eligibil. Salariul, pensia, veniturile din chirii, activitati independente sau alte surse declarate pot fi luate in calcul, dar nu intotdeauna in proportie de 100%. Banca va aplica propriile reguli de eligibilitate si va calcula gradul de indatorare, adica ponderea ratelor lunare in venitul net. Daca acest procent depaseste limita acceptata, suma maxima imprumutata scade sau dosarul poate fi respins.
Al doilea filtru este comportamentul financiar anterior. Un istoric de plata bun conteaza mult. Restantele repetate, datoriile neacoperite sau utilizarea excesiva a altor credite pot afecta serios sansele de aprobare. In fond, finantatorul vrea predictibilitate. La fel cum oamenii incearca uneori sa descifreze semnale subtile in relatii, precum priveste pe ascuns, si banca interpreteaza indicatori aparent mici care pot spune multe despre disciplina financiara.
Un alt element central este avansul. Cu cat aportul propriu este mai mare, cu atat riscul bancii este mai mic. De regula, avansul minim porneste de la un anumit prag procentual din pretul imobilului, dar poate creste in functie de moneda, tipul proprietatii sau profilul clientului. Pe langa asta, se analizeaza si evaluarea imobilului, deoarece suma acordata nu se raporteaza doar la pretul cerut de vanzator, ci si la valoarea estimata de evaluator.
Documentele cerute difera de la o banca la alta, insa in mod obisnuit apar:
- acte de identitate
- adeverinta de venit sau documente fiscale
- antecontractul de vanzare-cumparare
- actele proprietatii
- raportul de evaluare
Costurile reale: dobanda, avans, comisioane si cheltuieli ascunse
Multi oameni cred ca pretul unui credit ipotecar se vede intr-o singura cifra: dobanda. In realitate, costul total este format din mai multe componente, iar unele par mici la inceput, dar devin importante cand sunt adunate pe 20 sau 30 de ani. Tocmai aici apar cele mai frecvente surprize neplacute.
Dobanda poate fi fixa pentru o perioada initiala sau variabila pe toata durata creditului. O dobanda fixa ofera predictibilitate la inceput, ceea ce ajuta la planificarea bugetului. Dobanda variabila poate porni mai atractiv in anumite momente, dar presupune risc de crestere a ratei lunare in functie de evolutia indicilor de referinta si de marja bancii. La analiza unei oferte, nu te uita doar la rata din prima luna, ci la scenariul pe termen lung.
Apoi vine avansul, care reprezinta suma suportata din fonduri proprii. Cu cat avansul este mai mare, cu atat imprumutul necesar este mai mic, iar costul total al creditului scade. In plus, exista cheltuieli conexe care nu trebuie ignorate: evaluarea imobilului, asigurarea obligatorie, uneori asigurarea de viata, comisioane bancare, taxe notariale si costuri de inscriere a ipotecii. Pentru partea de tranzactie, merita vazute si detaliile despre acte vanzare apartament, fiindca aceste cheltuieli se aduna rapid.
Ca sa estimezi corect impactul financiar, verifica separat:
- rata lunara initiala
- DAE, nu doar dobanda nominala
- costul total platit pana la final
- penalitatile pentru intarziere
- conditiile de rambursare anticipata
Un sfat practic este sa testezi bugetul familiei ca si cum ai plati deja rata timp de 3-6 luni. Daca suma respectiva iti lasa suficient loc pentru economii, urgente si cheltuieli neprevazute, atunci oferta poate fi sustenabila. Daca bugetul devine prea strans chiar din simulare, un imprumut mai mic sau o perioada regandita poate fi o alegere mai sanatoasa.
Te-ar mai putea interesa și
Cat Ulei Intra In Ford Focus 3 1 6 Tdci Glume Bancuri De Tati Curiozitati Despre GermaniCe merita verificat inainte sa semnezi contractul
Semnarea contractului nu ar trebui sa fie niciodata un gest facut pe fuga, doar pentru ca ai gasit locuinta dorita. Un credit ipotecar inseamna ani multi de obligatii, iar unele clauze pot parea neimportante la inceput, desi vor conta enorm mai tarziu. Diferenta dintre un contract bun si unul problematic nu sta doar in procentul dobanzii, ci si in flexibilitatea pe care o ai daca viata ta financiara se schimba.
Primul lucru de verificat este structura ratei si modul in care ea poate evolua. Daca dobanda este variabila, trebuie sa stii exact de ce indice depinde si cum se recalculeaza. Daca este fixa doar pentru o perioada, intreaba ce se intampla dupa expirarea acelei etape. In multe cazuri, oamenii sunt multumiti de oferta initiala, dar descopera prea tarziu ca dupa cativa ani costul poate urca semnificativ.
Al doilea aspect este libertatea de miscare pe parcursul contractului. Unele banci permit rambursari anticipate usor, altele au proceduri mai greoaie. Unele accepta renegocierea conditiilor, altele nu sunt flexibile. Conteaza si ce se intampla daca vrei sa vinzi locuinta inainte de finalul creditului, sa refinantezi sau sa schimbi asiguratorul. Aceste detalii pot face diferenta intre un contract suportabil si unul rigid.
Inainte de semnare, merita sa treci printr-o lista simpla:
- citeste integral oferta si contractul
- cere explicatii pentru fiecare comision
- verifica toate costurile notariale
- analizeaza scenariul unei cresteri de dobanda
- intreaba despre rambursarea anticipata si refinantare
Pe termen lung, un imprumut pentru locuinta este sustenabil atunci cand nu iti consuma complet libertatea financiara. Daca ramai fara fond de urgenta, fara bani pentru reparatii sau fara spatiu pentru alte obiective importante, casa poate deveni o povara. O decizie buna nu inseamna doar aprobare bancara, ci si un echilibru realist intre dorinta de proprietate si capacitatea de plata.
Un credit ipotecar inseamna mai mult decat acces la o locuinta: inseamna responsabilitate, planificare si intelegerea clara a costurilor. Definitia lui este simpla, dar efectele asupra bugetului sunt de durata, de aceea conteaza sa privesti atent garantia, dobanda, avansul si toate clauzele contractuale.
Cea mai buna abordare este una calma si bine calculata. Compara ofertele, verifica actele, simuleaza ratele in mai multe scenarii si nu semna nimic pana cand fiecare cost are sens pentru tine. Cand intelegi cu adevarat ce presupune un credit ipotecar, sansele de a face o alegere potrivita cresc considerabil.
Mara
Clar explicat, chiar ajută.